قضبان ربط القوالب لا تُستهلك مرة واحدة. الجزء القابل لإعادة الاستخدام من المنظومة يُصرف إلى جدار، ثم يُسترد بعد فك القوالب، ثم يُفحص، ثم يُصرف من جديد على الجدار التالي. وفي الفترة بين ذلك، يكون في مخزن مشروع غالبًا ما يكون ليس المشروع الذي سيستخدمه بعد ذلك.
والموقع الذي لا يضبط هذه الدورة هو نفسه يشتري القضبان مرّتين — مرة كرأس مال، ومرة أخرى كبديل حين يتبيّن أنّ إجمالي «المرتجع» أقلّ ممّا صُرف. وتظهر الفجوة عند الاقتران، حين يكون الوقت قد فات.
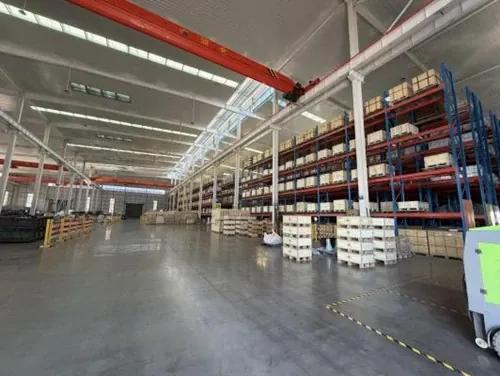
هذا المقال عن إدارة تلك الدورة كأصل مُدار: كيف تُضبَط صرف المرتجع، وما الذي يُقاس، وكيف تُقرأ اتجاه الفاقد في وقت كافٍ للتدخّل.
ضبط الصرف: الرقم الذي تبدأ منه كلّ شيء
لا شيء ممّا يلي يعمل دون سجلّ صرف نظيف. عند صرف دفعة لجدار، ينبغي للمخزن أن يسجّل، مقابل مرجع الجدار:
- الكمية المصروفة، بحسب البند والعدد، بمجموعات كاملة.
- مرجع الجدار — أيّ جدار، وأيّ صبّة، وأيّ موقع.
- التاريخ، لأنّ زمن الدورة هو مقام أيّ حساب لإعادة الاستخدام.
معظم المواقع تسجّل الصرف بصورة غير رسمية وتسجّل المرتجع رسميًا، وهذا يضمن فاقدًا ظاهريًا دائمًا. يجب أن يُسجَّل الأمران بالطريقة نفسها وإلّا فلا يوثوق بأيّ من الرقمين. وهذا هو الانضباط نفسه الذي يفصل رقم الفاقد الحقيقي عن أثر محاسبي، ويستحقّ الجهد الإضافي الصغير عند نقطة الصرف لأنه النقطة الوحيدة التي يكون فيها العدّ بلا لبس.
ضبط المرتجع: الفرز عند الاسترداد لا عند الطلب
تعود المعدّات بحالة مختلطة: نظيفة، متّسخة، مشوّهة، مُصدّأة، مقطوعة، كاملة، ناقصة. ونقطة الاسترداد هي التي يُتخذ فيها القرار، وتكلفة اتّخاذه هناك أقلّ بكثير من أن تكتشف بعد ثلاثة أشهر أنّ ثلث المخزون كان غير قابل للفرز.
عند الاسترداد، صنّف إلى ثلاث حالات:
- إعادة صرف — كاملة، ضمن السماحية البُعدية، سننها صالحة، بلا تشوّه. تعود إلى المخزون كمجموعة.
- إصلاح — ناقصة لكن قابلة للاسترداد: صامولة ناقصة، صفيحة مركزها منحني، موصل سنّه متشابك لكنه صالح. تُحفظ على جنب حتى لا تلوّث عدّ إعادة الصرف.
- خردة — قضبان مقطوعة، قضبان سننها متضرّرة فوق الحدّ، صفائح تجاوزت حدّ التشوّه، وأي شيء فقد وظيفته.
لا بدّ من كتابة معيار كل حالة. وإلّا طبّق فرك الفرز معيارًا مختلفًا في كل مرة، وحين يُطعن في معدّل الفاقد لا يوجد تعريف تشير إليه. أمّا ما يحدّد على المستوى الهندسي القابل للاسترداد من غير القابل له فمشروح في تلف السنن وحدود الإصلاح.
قياس الاسترداد بالمجموعات
تُذكر نسبة الاسترداد عادةً كنسبة مئوية، وهذه النسبة لا معنى لها ما لم يُحدَّد الوحدة. تُحصى بالمجموعات الكاملة القابلة لإعادة الاستخدام لا بالقطع المفردة.
السبب بسيط. مخزون يحتفظ بأربعة قضبان خارجية وصفيحتين بلا صواميل لم يستردّ نصف مجموعة — بل استردّ قطعًا ورأس مال مرتبطًا فيها. ولن تخرج تلك القطع مجددًا إلا إذا ظهرت القطع الناقصة، وقد لا يحدث أبدًا. العدّ بالقطع يُضخّم المخزون، ويُخفي النقص حتى يحبس جدارًا، ويجعل رقم الاسترداد بلا معنى كمؤشّر على ما يمكن فعلًا صرفه.
قياس قابل للتطبيق، لكل دورة دفعة:
| القياس | طريقة الحساب | ما يخبرك به |
|---|---|---|
| نسبة استرداد المجموعات | المجموعات المستردة كاملة ÷ المجموعات المصروفة | العائد الحقيقي لرأس المال |
| نسبة استرداد القطع | القطع المستردة ÷ القطع المصروفة | مؤشّر اتجاه فقط، لا رقم مخزون |
| نسبة الإصلاح | المجموعات في الإصلاح ÷ المجموعات المستردة | هل خطوة الإصلاح تعمل |
| زمن الدورة | الأيام من الصرف حتى توفّره لإعادة الصرف | سرعة دوران المخزون |
| معدّل الفاقد بحسب السبب | الكمية المرفوضة ÷ المصروفة، بحسب السبب | أيّ سبب تستحقّ التدخّل |
عمود الفاقد بحسب السبب هو الأكثر نفعًا وهو الأكثر شيوعًا في الغياب. فاقد إجمالي بنسبة 18% لا يخبرك بشيء قابل للتنفيذ. أمّا حين يُفصَّل إلى «7% مقطوعة في الموقع، 4% تلف سنن، 3% تشوّه، 2% تآكل، 2% غير مُفسَّر» فيخبرك بالضبط أيّ عادة ينبغي تغييرها. والفاقد غير المُفسَّر تحديدًا يستحقّ المتابعة: فالرقم الذي يبقى مرتفعًا يعني عادةً أن السجلّ ناقص لا أن المخزون مهمَل على نحو غير معتاد.
يخضع الفحص البُعدي للمثبّتات ذات السنن للمبادئ العامة في ISO 898-1، الذي يحدّد فئات الخواص الميكانيكية التي يُفحص مقابلها؛ أمّا أنظمة سماحية السنن فتغطّيها ISO 965-1. ولا يخبرك أيٌّ منهما بما يُعدّ قابلًا للاسترداد — فذلك معيار تجاري يجب أن تكتبه، وهو بالضبط ما ورد في وقت سابق من هذا المقال.
قراءة اتجاه الفاقد قبل الإقفال
قيمة القياس أنه يحدث في وقت يكفي للتدخّل. الفاقد المحسوب عند إغلاق المشروع مجرّد واقعة. والرقم نفسه المحسوب شهريًا هو أداة ضبط.
ثلاث إشارات تستحقّ المتابعة:
معدّل ثابت هو الفاقد التشغيلي المعتاد. لا شيء يُخطأ؛ فخطّ الأساس ببساطة هو ما تنتجه العملية.
معدّل متناقص يشير إلى سبب محدّد ويبدأ عادةً بالمناولة. فممارسات الرصّ التي تؤذي السنن أو تشوّه الصفائح، أو التخزين الذي يسمح بالتآكل على الأسطح المطلية، تُفشل دفعة أسرع من التآكل الطبيعي. واختيار الطلاء يغيّر طريقة صمود القطع في التخزين، وهو مشروح في اختيار الطلاء، وتفاصيل التعبئة التي تمنع ضرر النقل والتخزين في التعبئة للتصدير والوقاية من الصدأ.
قفزة مفاجئة تكاد دائمًا تكون تغييرًا في العملية: تسلسل صبّ جديد، فرقة مختلفة، موقع تخزين مختلف، أو قرار قصّ القضبان في الموقع لأن رحلة الإرجاع كانت غير مريحة. والقفزة المفاجئة خبرٌ جيد من الناحية التشخيصية — فهي تعني أنّ السبب قابل للتحديد، لأنّ شيئًا ما قد تغيّر.
ما يجعل المعدّات قابلة للإرجاع في الأساس
نسبة الاسترداد تتحدّد قبل فكّ الجدار بوقت طويل. وأربع خصائص للمعدّات تحسم ما إذا كانت قادرة على العودة:
- حالة السنن. السنن التي تتشابك أو تتشوّه أثناء التجميع تعود متضرّرة وتذهب إلى الخردة. والوقاية مشروحة في الوقاية من تشابّك السنن.
- صلابة الصفيحة. صفيحات الأحلام التي تتشوّه تحت عزم الصامولة لا يمكن إعادة استخدامها دون فقدان الاستواء الذي وُجدت لتوفيره.
- متانة الطلاء. الطلاء الذي يفشل في التخزين يُعيد قطعًا ستُرفض عند الفحص، وهو فاقد يبدو خطأ المورّد وليس كذلك.
- العلامات. العلامات الدائمة هي ما يتيح لفرك الفرز تحديد النظام الذي تنتمي إليه القطعة المرتجعة وهل هي قابلة لإعادة الصرف. وبدونها يصبح الفرز تخمينًا وتصبح نسبة الاسترداد تقديرًا.
تحويل هذا إلى قرار شراء
ضبط المخزون الموصوف هنا لا مهمّته إلا إذا غيّر شيئًا في مرحلة الطلب. وهو يغيّر ثلاثة أمور:
- الشراء كمخزون أم كمجموعات. الأعمال المتكرّرة وأسطول التأجير تبرّر الاحتفاظ بمخزون قابل لإعادة الاستخدام، أما المشروع القصير المنفرد فلا. والحساب في الإكسسوارات والمستهلكات.
- ما الذي يجب أن تكون عليه وحدة التعبئة. عدد معلَن لكل حزمة هو ما يجعل المرتجع قابلًا للعدّ. وبدونه لا يمكن مطابقة الاسترداد إطلاقًا.
- ما العلامات المطلوبة. العلامة متطلّب شرائي يوجد لخدمة المخزن، وتكلفتها لكل قطعة ضئيلة جدًّا. وحجّة المواصفة في مواصفة توريد المثبّتات.
ليس في هذا شيء استثنائي. هذا هو الفرق بين مخزن يعرف ما لديه ومخزن يعيد الطلب لأنه لا يستطيع أن يعرف.